Lương bao nhiêu thì nên trả góp xe máy?
Mức lương quyết định phần nào khả năng “gánh” khoản trả góp xe máy mỗi tháng. Xác định khoản góp phù hợp với thu nhập giúp người mua chủ động ngân sách và hạn chế áp lực tài chính.
Sở hữu một chiếc xe máy để chủ động di chuyển là nhu cầu chính đáng của nhiều người. Khi khoản tích lũy chưa đủ để mua trả thẳng, hình thức trả góp xe máy trở thành lựa chọn có thể được cân nhắc. Nhưng đi kèm với đó là một câu hỏi khiến không ít người phân vân: Thu nhập chưa ổn định thì có nên trả góp xe máy và mức lương bao nhiêu là phù hợp để “gánh” một khoản góp hàng tháng mà không rơi vào áp lực tài chính?
Cốt lõi của bài toán không nằm ở giá trị chiếc xe cao hay thấp, mà ở tỷ lệ giữa khoản phải thanh toán mỗi tháng và thu nhập. Các chuyên gia tài chính cá nhân thường khuyến nghị tổng nghĩa vụ trả nợ hàng tháng không nên vượt quá khoảng 30% - 40% thu nhập. Với một khoản chi mang tính tiêu dùng như mua xe, ngưỡng an toàn thậm chí nên thấp hơn, quanh mức 20% thu nhập để người mua vẫn còn dư địa cho chi phí sinh hoạt và tiết kiệm.
Với mức lương khoảng 8 triệu đồng mỗi tháng, phần lớn thu nhập đã dành cho chi phí thiết yếu, nên khoản trả góp xe phù hợp chỉ nên nằm trong khoảng 1 - 1,3 triệu đồng mỗi tháng. Ở ngưỡng này, lựa chọn hợp lý là các dòng xe số phổ thông có giá tham khảo từ 18 - 25 triệu đồng như Honda Wave Alpha, Wave RSX hay Blade. Đây là những mẫu xe bền, tiết kiệm nhiên liệu và chi phí bảo dưỡng thấp, phù hợp cho nhu cầu đi lại và mưu sinh hàng ngày.
Khi thu nhập đạt khoảng 10 triệu đồng, dư địa tài chính rộng hơn đôi chút, cho phép khoản góp mỗi tháng vào khoảng 1,5 - 2 triệu đồng. Mức này mở ra lựa chọn với các dòng xe tay ga phổ thông có giá tham khảo từ 30 - 42 triệu đồng như Honda Vision hay Lead. Xe tay ga tiện lợi hơn cho di chuyển trong đô thị và phù hợp với nhiều đối tượng, đặc biệt là nhân viên văn phòng. Dù vậy, người mua vẫn nên ưu tiên kỳ hạn hợp lý và tránh chọn mẫu xe ở ngưỡng giá cao nhất trong khả năng, để giữ lại khoảng đệm cho những tháng phát sinh chi tiêu ngoài dự kiến.
Ở mức lương khoảng 15 triệu đồng, khoản trả góp có thể nâng lên từ 2,5 - 3 triệu đồng mỗi tháng mà vẫn nằm trong ngưỡng an toàn. Đây là khoảng thu nhập cho phép cân nhắc các dòng xe tay ga tầm trung có giá tham khảo từ 42 - 60 triệu đồng như Honda Air Blade hay SH Mode. Tuy nhiên, chính ở mức lương này, nhiều người thường dễ mắc sai lầm khi cố với lên những mẫu xe cao cấp có giá gần trăm triệu đồng. Một khoản góp vượt quá khả năng chi trả có thể trở thành áp lực kéo dài suốt nhiều tháng.
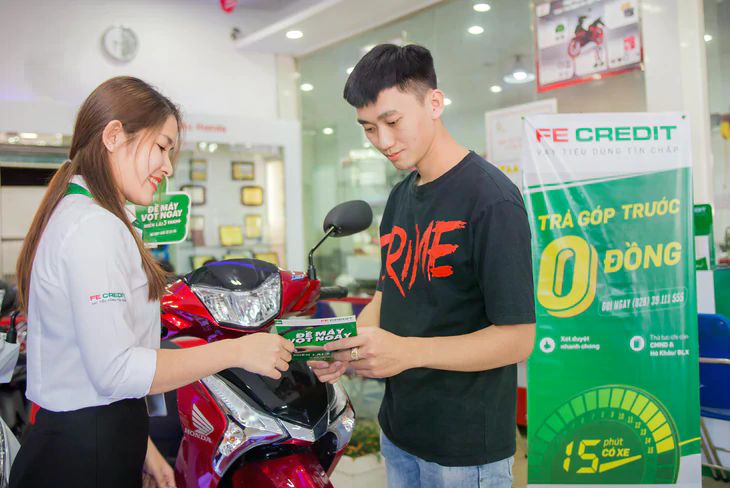
Lựa chọn xe phù hợp với khả năng chi trả giúp chủ động tài chính trong thời gian vay (Nguồn: Sưu tầm)
Việc chọn xe theo mức lương chỉ là bước khởi đầu. Để không gặp áp lực trả góp, người mua cần lưu ý thêm một số yếu tố. Trước hết, khoản góp nên được tính trên mức thu nhập ổn định và đều đặn, thay vì dựa vào những tháng thu nhập cao nhất. Tiếp đến, cần cộng thêm các chi phí sở hữu xe gồm xăng, bảo dưỡng định kỳ và bảo hiểm, những khoản này có thể chiếm một phần đáng kể ngân sách hàng tháng. Người mua cũng nên duy trì một quỹ dự phòng tương đương vài kỳ trả góp để vượt qua giai đoạn thu nhập sụt giảm mà không rơi vào cảnh trễ hạn.
Yếu tố kỳ hạn và chi phí lãi cũng cần được cân nhắc kỹ. Kỳ hạn càng dài thì số tiền góp mỗi tháng càng nhẹ, nhưng tổng chi phí lãi cộng dồn lại càng lớn, nên người mua cần tìm điểm cân bằng phù hợp với khả năng tài chính của mình. Bên cạnh đó, người mua nên yêu cầu bảng lịch trả góp chi tiết, đối chiếu tổng số tiền phải thanh toán đến khi kết thúc hợp đồng, và chỉ lựa chọn những đơn vị được cấp phép, niêm yết công khai lãi suất và biểu phí minh bạch.
Mua xe máy trả góp không phải là quyết định dành riêng cho người có thu nhập cao, mà là bài toán cân đối giữa nhu cầu và khả năng chi trả của mỗi người. Chọn đúng phân khúc xe theo mức lương, giữ khoản góp trong ngưỡng an toàn và làm việc với một đơn vị minh bạch là cách để chiếc xe trở thành công cụ hỗ trợ cuộc sống và sinh hoạt thường ngày
Tin xem nhiều
CÙNG CHUYÊN MỤC